Sự giải ngân cổ phiếu hạn chế nghìn tỷ sắp ập đến: Thị trường chứng khoán Hồng Kông có thể chịu được "bài kiểm tra áp lực" sau cơn sốt IPO?
Từ khóa
Giải ngân chứng khoán Hồng Kông, cơn sốt IPO, cổ phiếu hạn chế, thanh khoản thị trường, chỉ số Hang Seng, vốn chảy vào từ phương Nam
Lời mở đầu
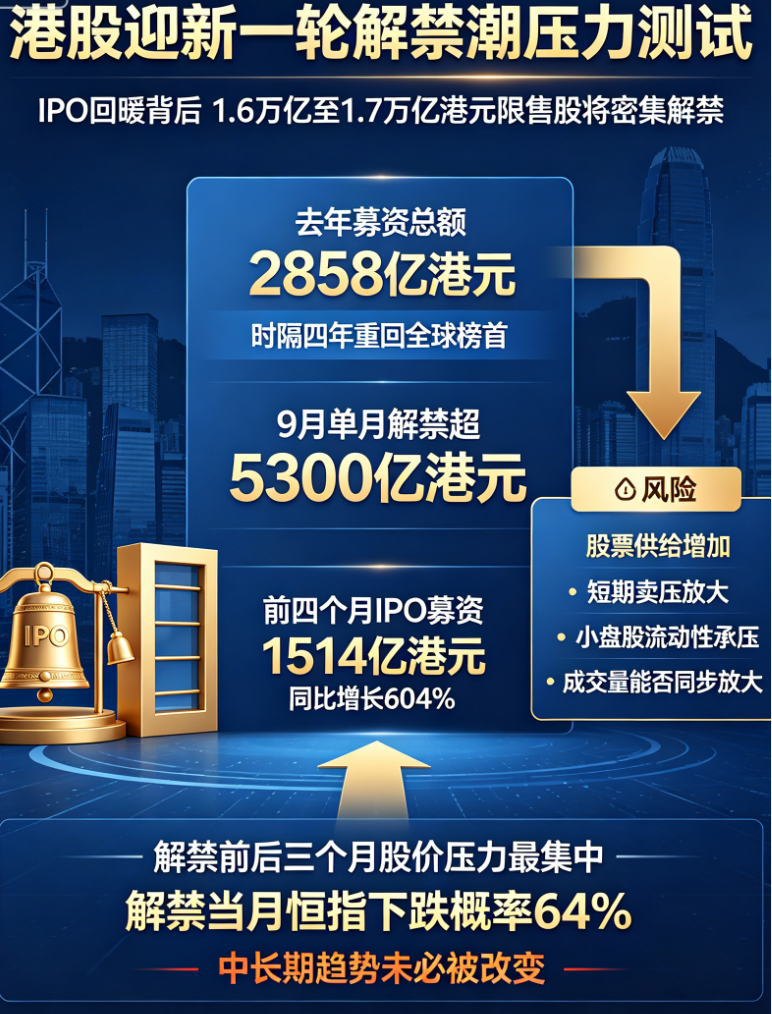
Năm 2025, thị trường vốn Hồng Kông trở lại vị trí dẫn đầu toàn cầu với lượng huy động vốn 285,8 tỷ HKD, với 119 công ty lần lượt niêm yết, thị trường vô cùng sôi động. Tuy nhiên, mặt trái của mỗi đồng xu IPO đều ghi lại đồng hồ đếm ngược của việc giải ngân cổ phiếu hạn chế. Bước sang năm 2026, cùng với sự bùng nổ liên tục của IPO và khối lượng giao dịch trung bình hàng ngày lên tới 271,1 tỷ HKD, một thử thách nghiêm trọng hơn đang âm thầm đến gần – trong năm nay, sẽ có sự giải ngân tập trung khoảng 1,6 nghìn tỷ đến 1,7 nghìn tỷ HKD cổ phiếu hạn chế, trong đó riêng tháng 9 đã có hơn 530 tỷ HKD được "xả ra". Cùng với nhu cầu huy động vốn của hơn 400 công ty đang xếp hàng chờ niêm yết, liệu thị trường chứng khoán Hồng Kông có xảy ra đợt bán tháo mạnh do "sự kẹp kép" về vốn? Đây là một "bài kiểm tra áp lực" chắc chắn sẽ được ghi vào lịch sử tài chính.
I. Nguồn gốc của làn sóng giải ngân: "Phần thưởng" và cái giá của IPO năm 2025
Bữa tiệc IPO kỷ lục năm 2025 là "nguyên nhân" trực tiếp nhất của làn sóng giải ngân hiện tại. Việc 119 công ty mới niêm yết tập trung, với lượng huy động vốn đứng đầu toàn cầu, các thời hạn hạn chế được thiết lập khi phát hành chủ yếu là từ 6 đến 12 tháng, điều này có nghĩa là một lượng lớn cổ phiếu sẽ đáo hạn dần trong năm 2026. Theo lịch trình hạn chế thông thường của chứng khoán Hồng Kông, đỉnh điểm giải ngân của các công ty niêm yết trong quý IV năm 2025 sẽ tập trung vào quý II và quý III năm 2026, trong khi việc giải ngân tập trung 530 tỷ HKD trong tháng 9 tương ứng với các dự án lớn niêm yết vào khoảng tháng 9 cùng năm.
Điều đáng cảnh giác là, sự sôi động của IPO tại chứng khoán Hồng Kông không hề giảm mà còn tiếp tục nóng lên cho đến năm 2026. Dữ liệu từ Sở Giao dịch Chứng khoán Hồng Kông cho thấy, khối lượng giao dịch trung bình hàng ngày trong bốn tháng đầu đạt 271,1 tỷ HKD, với 49 công ty mới niêm yết, huy động vốn IPO 151,4 tỷ HKD, tăng 604% so với cùng kỳ. Tính đến giữa tháng 5, đã có hơn 400 đơn đăng ký niêm yết đang chờ xem xét. Điều này có nghĩa là, khi làn sóng giải ngân quý II và quý III ập đến, nguồn vốn thị trường không chỉ phải tiếp nhận lượng lớn cổ phiếu được giải ngân mà còn phải hỗ trợ nhu cầu huy động vốn của hàng trăm công ty mới – tình trạng "cung và cầu cùng tăng" này là cực kỳ hiếm trong lịch sử chứng khoán Hồng Kông.
II. Con đường tác động của việc giải ngân: Biến động ngắn hạn và rủi ro hệ thống
Việc giải ngân có chắc chắn dẫn đến sụt giảm mạnh không? Ông Wen Tianna, Tổng giám đốc của BoDa Capital International, chỉ ra rằng sự gia tăng đột ngột nguồn cung cổ phiếu sẽ khuếch đại áp lực bán ngắn hạn, đặc biệt ảnh hưởng đáng kể đến các cổ phiếu vốn hóa nhỏ có thanh khoản yếu. "Nếu khối lượng giao dịch thị trường không tăng tương ứng, một số cổ phiếu dễ bị điều chỉnh liên tục; nhưng nếu vốn chảy vào từ phương Nam duy trì dòng tiền ròng và các công ty chất lượng có hiệu suất ổn định, tác động hệ thống sẽ tương đối được kiểm soát."
Dữ liệu lịch sử cung cấp một tham chiếu chính xác hơn. Sau khi Ngân hàng Phương Đông Quốc tế thống kê 766 công ty mới niêm yết tại Hồng Kông có hạn chế thông thường từ năm 2018 đến năm 2025, họ phát hiện ra rằng ba tháng trước và sau khi giải ngân cổ phiếu hạn chế là giai đoạn áp lực giá tập trung nhất, với khoảng 58% các công ty mẫu có hiệu suất giá kém hơn chỉ số Hang Seng. Quan sát thêm mối quan hệ giữa đỉnh giải ngân hàng tháng (giá trị thị trường vượt quá 50 tỷ HKD) và hiệu suất của chỉ số Hang Seng: trong 11 mẫu, chỉ số Hang Seng trung bình giảm 0,6% trong tháng giải ngân, với xác suất giảm lên tới 64%, cao hơn đáng kể so với 36% của tháng trước và 45% của tháng sau. Điều này cho thấy, đỉnh giải ngân thực sự làm tăng biến động ngắn hạn và rủi ro giảm giá, nhưng thường khó thay đổi xu hướng trung và dài hạn – đặc biệt trong môi trường cơ bản thị trường lành mạnh và kênh vốn thông suốt.

Từ biểu đồ có thể thấy, giá trị thị trường của cổ phiếu bị hạn chế niêm yết vào tháng 9 năm 2026 vượt xa hầu hết các tháng trong lịch sử (đỉnh của biểu đồ cột), trong khi hiệu suất của chỉ số Hang Seng trong tháng (mức thấp của biểu đồ đường) thường có mối tương quan nghịch với áp lực giải hạn. Tuy nhiên, sau đỉnh điểm giải hạn, thị trường thường có thể dần phục hồi.
III. Cuộc "chiến đấu hai tuyến" về dòng tiền: Sự giằng co giữa việc tiếp nhận cổ phiếu giải hạn và huy động vốn IPO
Mâu thuẫn cốt lõi của thị trường hiện tại là: áp lực bán ra từ cổ phiếu bị hạn chế niêm yết và nhu cầu huy động vốn từ IPO cùng bùng nổ, liệu dòng tiền có thể gánh vác được không?
Một mặt, cơ cấu cổ đông của cổ phiếu bị hạn chế niêm yết rất đa dạng. Đối với các nhà đầu tư nền tảng và cổ đông chiến lược, việc giảm vốn sau khi giải hạn phụ thuộc vào chi phí nắm giữ, tỷ suất lợi nhuận đầu tư và đánh giá về triển vọng của công ty. Nếu giá cổ phiếu ở mức cao, động lực thu hồi vốn là mạnh; nếu giá đã điều chỉnh, một số tổ chức có thể chọn tiếp tục nắm giữ. Mặt khác, hơn 400 đợt IPO đang xếp hàng sẽ được niêm yết dày đặc trong những tháng tới, với quy mô huy động ước tính trung bình hàng tháng là 37,8 tỷ HKD trong bốn tháng đầu năm 2026, tổng vốn huy động IPO cả năm dự kiến sẽ vượt 450 tỷ HKD, điều này tự nó sẽ rút ra một lượng lớn vốn từ thị trường thứ cấp.
Nhưng các yếu tố đệm tiềm năng cũng không thể bỏ qua. Thứ nhất, dòng tiền ròng liên tục chảy vào qua Stock Connect từ phía Nam, với mức mua trung bình hàng ngày ổn định trên 15 tỷ HKD trong bốn tháng đầu năm 2026, trở thành một "trọng lượng neo" quan trọng cho thanh khoản của thị trường chứng khoán Hồng Kông. Thứ hai, các cổ phiếu có cổ tức cao như tài chính, năng lượng trong thành phần chỉ số Hang Seng chiếm tỷ trọng cao, có sức hấp dẫn về định giá trong chu kỳ lãi suất giảm, có thể thu hút dòng tiền dài hạn cơ cấu. Cuối cùng, kỳ vọng phục hồi kinh tế từ đại lục Trung Quốc và xu hướng dịch chuyển vốn toàn cầu có thể cung cấp sự hỗ trợ cơ cấu cho thị trường chứng khoán Hồng Kông.
IV. Bài học lịch sử: "Không đáng sợ" và "Cần phòng ngừa" sự tác động của việc giải hạn
Nhìn lại các giai đoạn đỉnh điểm giải hạn của thị trường chứng khoán Hồng Kông như năm 2015, 2018, 2021, thị trường phần lớn đã phục hồi đà tăng trưởng sau những biến động cục bộ. Tuy nhiên, tính đặc biệt của lần này nằm ở "quy mô" và "tốc độ": Giá trị thị trường 1,7 nghìn tỷ HKD tương đương 6 lần tổng vốn huy động IPO trong năm 2025, và lượng giải hạn 530 tỷ HKD trong tháng 9 đã vượt quá khối lượng giao dịch trung bình hàng ngày của hầu hết các tháng trong năm 2025. Nếu có các yếu tố cộng hưởng như tập trung niêm yết IPO và thắt chặt thanh khoản toàn cầu cùng xảy ra trong cùng kỳ, rủi ro giá bị chao đảo cục bộ là không thể bỏ qua.
Nhà đầu tư cần chú ý một số tín hiệu quan trọng: thứ nhất, liệu các cổ phiếu bị hạn chế niêm yết lớn có xuất hiện hành vi ổn định như cam kết không giảm vốn hoặc gia hạn thời gian khóa cổ phiếu của cổ đông lớn hay không; thứ hai, liệu Sở Giao dịch Chứng khoán Hồng Kông có đưa ra các công cụ điều tiết thanh khoản như giao dịch khối lượng lớn, cơ chế nhà tạo lập thị trường hay không; thứ ba, liệu chỉ số Hang Seng có duy trì được tỷ lệ P/E trên 20 trong giai đoạn giải hạn dày đặc hay không. Về mặt phòng thủ, các cổ phiếu blue-chip có định giá thấp, cổ tức cao và thanh khoản dồi dào có giá trị phòng ngừa rủi ro nổi bật hơn, trong khi các cổ phiếu bị hạn chế niêm yết có vốn hóa nhỏ cần hết sức thận trọng.